Báo cáo xác định kết quả kinh doanh là một trong những báo cáo tài chính quan trọng nhất của doanh nghiệp. Báo cáo này cung cấp thông tin về tình hình hoạt động kinh doanh của doanh nghiệp, bao gồm doanh thu, chi phí, lợi nhuận và các chỉ tiêu khác. Bạn muốn tham khảo mẫu báo cáo xác định kết quả kinh doanh, ACC Bình Dương sẽ giúp bạn.

I. Mẫu báo cáo xác định kết quả kinh doanh là gì?
Mẫu báo cáo xác định kết quả kinh doanh là một mẫu biểu được sử dụng để ghi chép các thông tin về tình hình hoạt động kinh doanh của doanh nghiệp, bao gồm doanh thu, chi phí, lợi nhuận và các chỉ tiêu khác. Mẫu báo cáo xác định kết quả kinh doanh thường được lập theo định kỳ, chẳng hạn như hàng tháng, hàng quý, hàng năm.
II. Mẫu báo cáo xác định kết quả kinh doanh

| Đơn vị báo cáo: …………….. | ||
| Địa chỉ:……………………… |
BÁO CÁO KẾT QUẢ HOẠT ĐỘNG KINH DOANH
Năm …
Đơn vị tính:…………
|
CHỈ TIÊU |
Mã
số |
Thuyết minh | Năm
nay |
Năm
trước |
| 1 | 2 | 3 | 4 | 5 |
| 1. Doanh thu hoạt động sản xuất kinh doanh | 01 | |||
| 2. Các khoản giảm trừ doanh thu | 02 | |||
| 3. Doanh thu thuần hoạt động sản xuất kinh doanh
(10 = 01 – 02) |
10 | |||
| 4. Giá vốn hàng bán
5. Chi phí quản lý kinh doanh |
11
12 |
|||
| 6. Kết quả hoạt động sản xuất kinh doanh
(20=10-11 – 12) |
20 | |||
| 7. Thu nhập khác | 31 | |||
| 8. Chi phí khác | 32 | |||
| 9. Lợi nhuận khác (40 = 31 – 32) | 40 | |||
| 10. Doanh thu hoạt động tín dụng nội bộ | 41 | |||
| 11. Chi phí hoạt động tín dụng nội bộ | 42 | |||
| 12. Lợi nhuận từ hoạt động tín dụng nội bộ
(45 = 41 – 42) |
45 | |||
| 13. Lợi nhuận kế toán trước thuế
(50 = 20 + 40 + 45) |
50 | |||
| 14. Chi phí thuế TNDN | 51 | |||
| 15. Lợi nhuận sau thuế thu nhập doanh nghiệp
(60 = 50 – 51) |
60 |
Lập, ngày … tháng … năm …
| NGƯỜI LẬP BIỂU | KẾ TOÁN TRƯỞNG | NGƯỜI ĐẠI DIỆN THEO PHÁP LUẬT |
| (Ký, họ tên) | (Ký, họ tên) | (Ký, họ tên, đóng dấu) |
Ghi chú: Đối với trường hợp thuê dịch vụ làm kế toán, làm kế toán trưởng thì phải ghi rõ số Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán, tên đơn vị cung cấp dịch vụ kế toán.
III. Cách viết mẫu báo cáo xác định kết quả kinh doanh
Bước 1: Chuẩn bị dữ liệu
Để viết được mẫu báo cáo xác định kết quả kinh doanh, doanh nghiệp cần thu thập đầy đủ và chính xác các dữ liệu về doanh thu, chi phí và các chỉ tiêu khác. Các dữ liệu này có thể được thu thập từ các nguồn sau:
- Sổ sách kế toán của doanh nghiệp.
- Hóa đơn, chứng từ mua bán.
- Báo cáo bán hàng, báo cáo thu hồi công nợ.
- Báo cáo chi phí sản xuất, báo cáo chi phí bán hàng và chi phí quản lý.
Bước 2: Lập báo cáo
Sau khi đã thu thập đầy đủ dữ liệu, doanh nghiệp tiến hành lập báo cáo xác định kết quả kinh doanh theo mẫu đã chuẩn bị sẵn. Khi lập báo cáo, doanh nghiệp cần lưu ý các nội dung sau:
- Tiêu đề: Tiêu đề của báo cáo xác định kết quả kinh doanh thường bao gồm tên doanh nghiệp, kỳ báo cáo và loại báo cáo.
- Tổng quan: Phần tổng quan cung cấp các thông tin tổng quát về tình hình hoạt động kinh doanh của doanh nghiệp, chẳng hạn như doanh thu, chi phí, lợi nhuận và các chỉ tiêu khác.
- Doanh thu: Doanh thu là tổng giá trị hàng hóa, dịch vụ bán ra trong kỳ báo cáo. Doanh thu được xác định theo giá bán thực tế của hàng hóa, dịch vụ bán ra.
- Chi phí: Chi phí là tổng giá trị các khoản chi phí phát sinh trong kỳ báo cáo. Chi phí được phân loại theo các loại chi phí như chi phí sản xuất, chi phí bán hàng và chi phí quản lý.
- Lợi nhuận: Lợi nhuận là phần chênh lệch giữa doanh thu và chi phí. Lợi nhuận được xác định theo nguyên tắc:
- Lợi nhuận gộp = Doanh thu – Chi phí sản xuất.
- Lợi nhuận trước thuế = Lợi nhuận gộp – Chi phí bán hàng và chi phí quản lý.
- Lợi nhuận sau thuế = Lợi nhuận trước thuế – Thuế thu nhập doanh nghiệp.
- Các chỉ tiêu khác: Ngoài các nội dung trên, mẫu báo cáo xác định kết quả kinh doanh có thể bao gồm các chỉ tiêu khác, chẳng hạn như:
- Lợi nhuận sau thuế trên vốn chủ sở hữu (ROE).
- Lợi nhuận sau thuế trên doanh thu (ROS).
- Tỷ suất lợi nhuận gộp (Gross Margin).
- Tỷ suất lợi nhuận trước thuế (Operating Margin).
Bước 3: Kiểm tra và chỉnh sửa
Sau khi lập báo cáo, doanh nghiệp cần kiểm tra lại báo cáo để đảm bảo tính chính xác và đầy đủ của các thông tin. Nếu phát hiện sai sót, doanh nghiệp cần tiến hành chỉnh sửa cho phù hợp.
Bước 4: Lưu trữ báo cáo
Sau khi đã hoàn thiện báo cáo, doanh nghiệp cần lưu trữ báo cáo theo quy định của pháp luật. Báo cáo xác định kết quả kinh doanh là một trong những báo cáo tài chính quan trọng của doanh nghiệp. Doanh nghiệp cần lưu trữ báo cáo đúng cách để có thể dễ dàng truy xuất khi cần thiết.
IV. Nội dung mẫu báo cáo xác định kết quả kinh doanh gồm những gì?
Nội dung mẫu báo cáo xác định kết quả kinh doanh gồm các nội dung sau:
- Tiêu đề: Báo cáo xác định kết quả kinh doanh
Tiêu đề báo cáo phải ghi rõ tên báo cáo, thời gian báo cáo và tên đơn vị lập báo cáo.
- Thời gian: Kỳ báo cáo (tháng, quý, năm)
Kỳ báo cáo là thời gian mà kết quả kinh doanh được phản ánh trong báo cáo. Kỳ báo cáo có thể là tháng, quý hoặc năm.
- Tên đơn vị: Tên đơn vị lập báo cáo
Tên đơn vị lập báo cáo là tên của tổ chức, doanh nghiệp lập báo cáo.
- Chỉ tiêu: Các chỉ tiêu phản ánh kết quả kinh doanh của đơn vị
Các chỉ tiêu trong báo cáo xác định kết quả kinh doanh bao gồm:
- Doanh thu bán hàng và cung cấp dịch vụ: Là tổng giá trị các khoản thu nhập từ bán hàng, cung cấp dịch vụ trong kỳ báo cáo.
Doanh thu bán hàng và cung cấp dịch vụ được xác định theo quy định tại Thông tư 200/2014/TT-BTC.
- Giá vốn hàng bán: Là tổng giá trị các khoản chi phí về nguyên liệu, vật liệu, công cụ dụng cụ, hàng hóa, dịch vụ đã tiêu dùng để sản xuất hoặc mua bán trong kỳ báo cáo.
Giá vốn hàng bán được xác định theo quy định tại Thông tư 200/2014/TT-BTC.
- Lợi nhuận gộp: Là chênh lệch giữa doanh thu bán hàng và cung cấp dịch vụ với giá vốn hàng bán.
Lợi nhuận gộp được xác định theo công thức sau:
Lợi nhuận gộp = Doanh thu bán hàng và cung cấp dịch vụ - Giá vốn hàng bán
- Doanh thu hoạt động tài chính: Là tổng giá trị các khoản thu nhập từ hoạt động tài chính trong kỳ báo cáo.
Doanh thu hoạt động tài chính bao gồm các khoản thu nhập sau:
* Thu nhập lãi, cổ tức, lợi nhuận được chia từ các khoản đầu tư tài chính;
* Thu nhập từ hoạt động mua bán chứng khoán;
* Thu nhập từ hoạt động cho vay, ủy thác, nhận ký quỹ,…;
* Thu nhập từ các hoạt động tài chính khác.
- Chi phí tài chính: Là tổng giá trị các khoản chi phí về lãi vay, chi phí khấu hao tài sản cố định thuê tài chính, chi phí trả lãi cổ phần ưu đãi, chi phí phát hành, mua lại, thanh toán trái phiếu,… trong kỳ báo cáo.
Chi phí tài chính bao gồm các khoản chi phí sau:
* Chi phí lãi vay;
* Chi phí khấu hao tài sản cố định thuê tài chính;
* Chi phí trả lãi cổ phần ưu đãi;
* Chi phí phát hành, mua lại, thanh toán trái phiếu,…
- Lợi nhuận trước thuế: Là chênh lệch giữa lợi nhuận gộp với doanh thu hoạt động tài chính và chi phí tài chính.
Lợi nhuận trước thuế được xác định theo công thức sau:
Lợi nhuận trước thuế = Lợi nhuận gộp – Doanh thu hoạt động tài chính – Chi phí tài chính
- Thuế thu nhập doanh nghiệp: Là số thuế thu nhập doanh nghiệp phải nộp trong kỳ báo cáo.
Thuế thu nhập doanh nghiệp được xác định theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
- Lợi nhuận sau thuế: Là chênh lệch giữa lợi nhuận trước thuế với thuế thu nhập doanh nghiệp.
Lợi nhuận sau thuế được xác định theo công thức sau:
Lợi nhuận sau thuế = Lợi nhuận trước thuế – Thuế thu nhập doanh nghiệp
V. Quy trình nộp mẫu báo cáo xác định kết quả kinh doanh
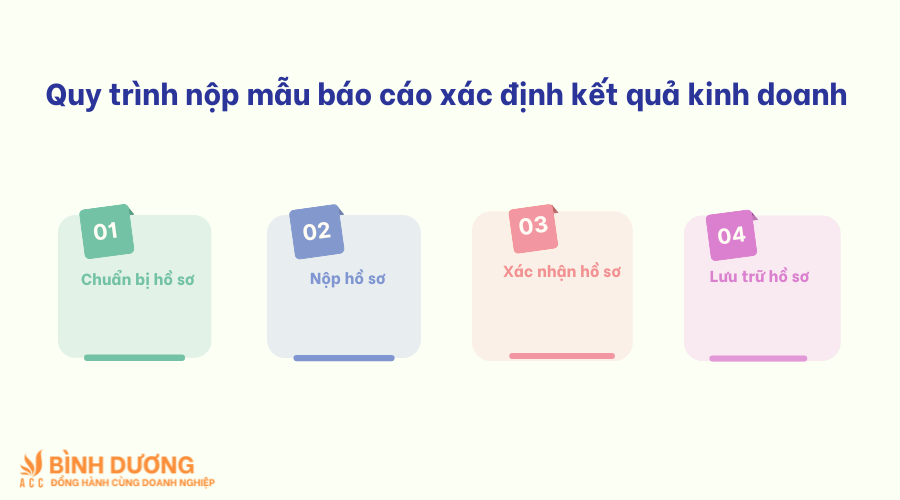
Quy trình nộp mẫu báo cáo xác định kết quả kinh doanh như sau:
Bước 1. Chuẩn bị hồ sơ
Hồ sơ nộp mẫu báo cáo xác định kết quả kinh doanh bao gồm:
- Báo cáo xác định kết quả kinh doanh đã được ký duyệt bởi người có thẩm quyền.
- Các tài liệu chứng minh tính chính xác của các thông tin trong báo cáo.
Bước 2. Nộp hồ sơ
Hồ sơ nộp mẫu báo cáo xác định kết quả kinh doanh được nộp cho cơ quan thuế quản lý trực tiếp doanh nghiệp.
Có hai hình thức nộp hồ sơ:
- Nộp trực tiếp tại trụ sở cơ quan thuế
- Gửi qua đường bưu điện
Bước 3. Xác nhận hồ sơ
Cơ quan thuế có trách nhiệm kiểm tra hồ sơ và xác nhận hồ sơ nếu hồ sơ đầy đủ, hợp lệ. Trường hợp hồ sơ không đầy đủ, hợp lệ, cơ quan thuế sẽ thông báo cho doanh nghiệp để bổ sung, hoàn thiện hồ sơ.
Bước 4. Lưu trữ hồ sơ
Doanh nghiệp có trách nhiệm lưu trữ hồ sơ nộp mẫu báo cáo xác định kết quả kinh doanh theo quy định của pháp luật.
VI. Nơi nộp mẫu báo cáo xác định kết quả kinh doanh ở đâu?
Nơi nộp mẫu báo cáo xác định kết quả kinh doanh:
-
Doanh nghiệp thuộc đối tượng nộp thuế thu nhập doanh nghiệp: Nộp báo cáo xác định kết quả kinh doanh cho cơ quan thuế trực tiếp quản lý.
-
Doanh nghiệp thuộc đối tượng nộp báo cáo tài chính cho cơ quan đăng ký kinh doanh: Nộp báo cáo xác định kết quả kinh doanh cho cơ quan đăng ký kinh doanh nơi doanh nghiệp đặt trụ sở chính.
VII. Câu hỏi thường gặp
1. Khi nào cần sử dụng mẫu báo cáo xác định kết quả kinh doanh?
Trả lời: Mẫu báo cáo xác định kết quả kinh doanh được sử dụng khi doanh nghiệp cần tổng hợp và cung cấp thông tin về tình hình hoạt động kinh doanh của doanh nghiệp, bao gồm doanh thu, chi phí, lợi nhuận và các chỉ tiêu khác. Mẫu báo cáo xác định kết quả kinh doanh thường được sử dụng trong các trường hợp sau:
- Để đánh giá hiệu quả hoạt động của doanh nghiệp.
- Để lập kế hoạch kinh doanh cho các kỳ tiếp theo.
- Để phục vụ cho việc quản lý, điều hành hoạt động kinh doanh của doanh nghiệp.
2. Ai là người lập mẫu báo cáo xác định kết quả kinh doanh?
Trả lời: Mẫu báo cáo xác định kết quả kinh doanh thường được lập bởi bộ phận kế toán của doanh nghiệp. Tuy nhiên, tùy theo quy định của từng doanh nghiệp mà người lập mẫu báo cáo xác định kết quả kinh doanh có thể là người khác.
3. Thời hạn nộp mẫu báo cáo xác định kết quả kinh doanh là bao lâu?
Trả lời: Thời hạn nộp mẫu báo cáo xác định kết quả kinh doanh được quy định tại Luật Kế toán và các văn bản hướng dẫn thi hành.
- Đối với doanh nghiệp thuộc đối tượng nộp báo cáo tài chính theo quy định của Luật Kế toán, thời hạn nộp mẫu báo cáo xác định kết quả kinh doanh là 90 ngày, kể từ ngày kết thúc năm tài chính.
- Đối với doanh nghiệp thuộc đối tượng nộp báo cáo tài chính theo quy định của Nghị định số 129/2017/NĐ-CP, thời hạn nộp mẫu báo cáo xác định kết quả kinh doanh là 30 ngày, kể từ ngày kết thúc quý.
Để lại một bình luận