Nợ xấu có vay thế chấp sổ đỏ được không?


Nợ xấu là vấn đề khiến nhiều người lo lắng khi có nhu cầu vay thế chấp Sổ đỏ để đáp ứng các nhu cầu tài chính cấp bách. Vậy liệu nợ xấu có vay thế chấp sổ đỏ được không, và các điều kiện nào cần được đáp ứng để có thể vay vốn? Cùng ACC Bình Dương tìm hiểu qua bài viết sau.
Nợ xấu có vay thế chấp sổ đỏ được không?
Nợ xấu có vay thế chấp sổ đỏ được không

1. Nợ xấu là gì và các mức độ nợ xấu

CIC, hay còn gọi là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam, là đơn vị trực thuộc Ngân hàng Nhà nước, với chức năng thu thập và cung cấp thông tin tín dụng nhằm hỗ trợ hạn chế rủi ro cho các tổ chức tín dụng. Theo quy định tại Thông tư 03/2013/TT-NHNN và Thông tư 27/2017/TT-NHNN, CIC cũng đóng vai trò kết nối nhu cầu vay vốn của cá nhân và doanh nghiệp với các tổ chức tín dụng, từ đó góp phần hạn chế tín dụng đen và cải thiện chỉ số tiếp cận tín dụng của Việt Nam trong các đánh giá của World Bank.

Cổng thông tin “Kết nối khách hàng vay” của CIC tại địa chỉ http://cic.gov.vn cho phép người dân và doanh nghiệp dễ dàng tìm kiếm các gói vay, đăng ký nhu cầu vay vốn, và tra cứu báo cáo tín dụng của bản thân hoặc doanh nghiệp mình. Lưu ý rằng địa chỉ này khác với http://cic.org.vn, trang web dành riêng cho tổ chức tín dụng truy cập.

Nợ xấu có ảnh hưởng lớn đến khả năng vay thế chấp tại ngân hàng. CIC phân loại nợ thành 5 nhóm dựa trên mức độ rủi ro tín dụng (theo Bảng mã 09/CIC tại Thông tư 03/2013/TT-NHNN). Các nhóm nợ này bao gồm:

STT Nhóm nợ Mã số
1 Nhóm 1 (Nợ đủ tiêu chuẩn) 01
2 Nhóm 2 (Nợ cần chú ý) 02
3 Nhóm 3 (Nợ dưới tiêu chuẩn) 03
4 Nhóm 4 (Nợ nghi ngờ) 04
5 Nhóm 5 (Nợ có khả năng mất vốn) 05

Theo Thông tư 11/2021/TT-NHNN, nợ xấu (NPL) là nợ thuộc nhóm 3, 4, và 5, đại diện cho những khoản nợ khó đòi khi người vay không thực hiện đúng nghĩa vụ thanh toán. Những thông tin tiêu cực như tình trạng nợ xấu, các vi phạm thanh toán, bị khởi kiện, hoặc các vấn đề pháp lý khác có thể làm giảm khả năng tiếp cận vốn vay của khách hàng, vì chúng ảnh hưởng đến đánh giá tín dụng.

>> Tham khảo Có bắt buộc đổi sổ đỏ sang sổ hồng không?

2. Nợ xấu có vay thế chấp sổ đỏ được không?

Khách hàng có lịch sử nợ xấu vẫn có khả năng tiếp cận các khoản vay thế chấp bằng sổ đỏ tại ngân hàng thương mại, tùy thuộc vào mức độ chấp nhận rủi ro và kết quả đánh giá tín dụng của từng tổ chức. Theo khoản 1 Điều 11 Thông tư 03/2013/TT-NHNN, thông tin nợ xấu và các yếu tố tiêu cực khác về khách hàng vay chỉ được lưu giữ tối đa 5 năm kể từ ngày kết thúc thông tin tiêu cực đó, trừ khi có quy định khác của pháp luật.

Quá trình đánh giá rủi ro tín dụng với khách hàng dựa trên nhiều yếu tố theo quy định pháp luật và các chính sách riêng của từng tổ chức tín dụng. Thông tin từ CIC đóng vai trò như một nguồn tham khảo hỗ trợ, không phải là yếu tố duy nhất quyết định trong quá trình thẩm định của tổ chức tín dụng.

3. Điều kiện vay thế chấp sổ đỏ khi có nợ xấu

Căn cứ tại Điều 188 Luật Đất đai 2013 quy định như sau:

Điều kiện thực hiện các quyền chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, thừa kế, tặng cho, thế chấp quyền sử dụng đất; góp vốn bằng quyền sử dụng đất

  1. Người sử dụng đất được thực hiện các quyền chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, thừa kế, tặng cho, thế chấp quyền sử dụng đất; góp vốn bằng quyền sử dụng đất khi có các điều kiện sau đây:
  2. a) Có Giấy chứng nhận, trừ trường hợp quy định tại khoản 3 Điều 186 và trường hợp nhận thừa kế quy định tại khoản 1 Điều 168 của Luật này;
  3. b) Đất không có tranh chấp;
  4. c) Quyền sử dụng đất không bị kê biên để bảo đảm thi hành án;
  5. d) Trong thời hạn sử dụng đất.
  6. Ngoài các điều kiện quy định tại khoản 1 Điều này, người sử dụng đất khi thực hiện các quyền chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, thừa kế, tặng cho quyền sử dụng đất; quyền thế chấp quyền sử dụng đất, góp vốn bằng quyền sử dụng đất còn phải có đủ điều kiện theo quy định tại các điều 189, 190, 191, 192, 193 và 194 của Luật này.
  7. Việc chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, thừa kế, tặng cho, thế chấp quyền sử dụng đất, góp vốn bằng quyền sử dụng đất phải đăng ký tại cơ quan đăng ký đất đai và có hiệu lực kể từ thời điểm đăng ký vào sổ địa chính.

Như vậy, người sử dụng đất được thực hiện quyền thế chấp quyền sử dụng đất khi có Giấy chứng nhận quyền sử dụng đất và các điều kiện khác theo quy định nêu trên.

>> Tham khảo Vay thế chấp sổ đỏ là gì? Điều kiện và thủ tục vay mới nhất

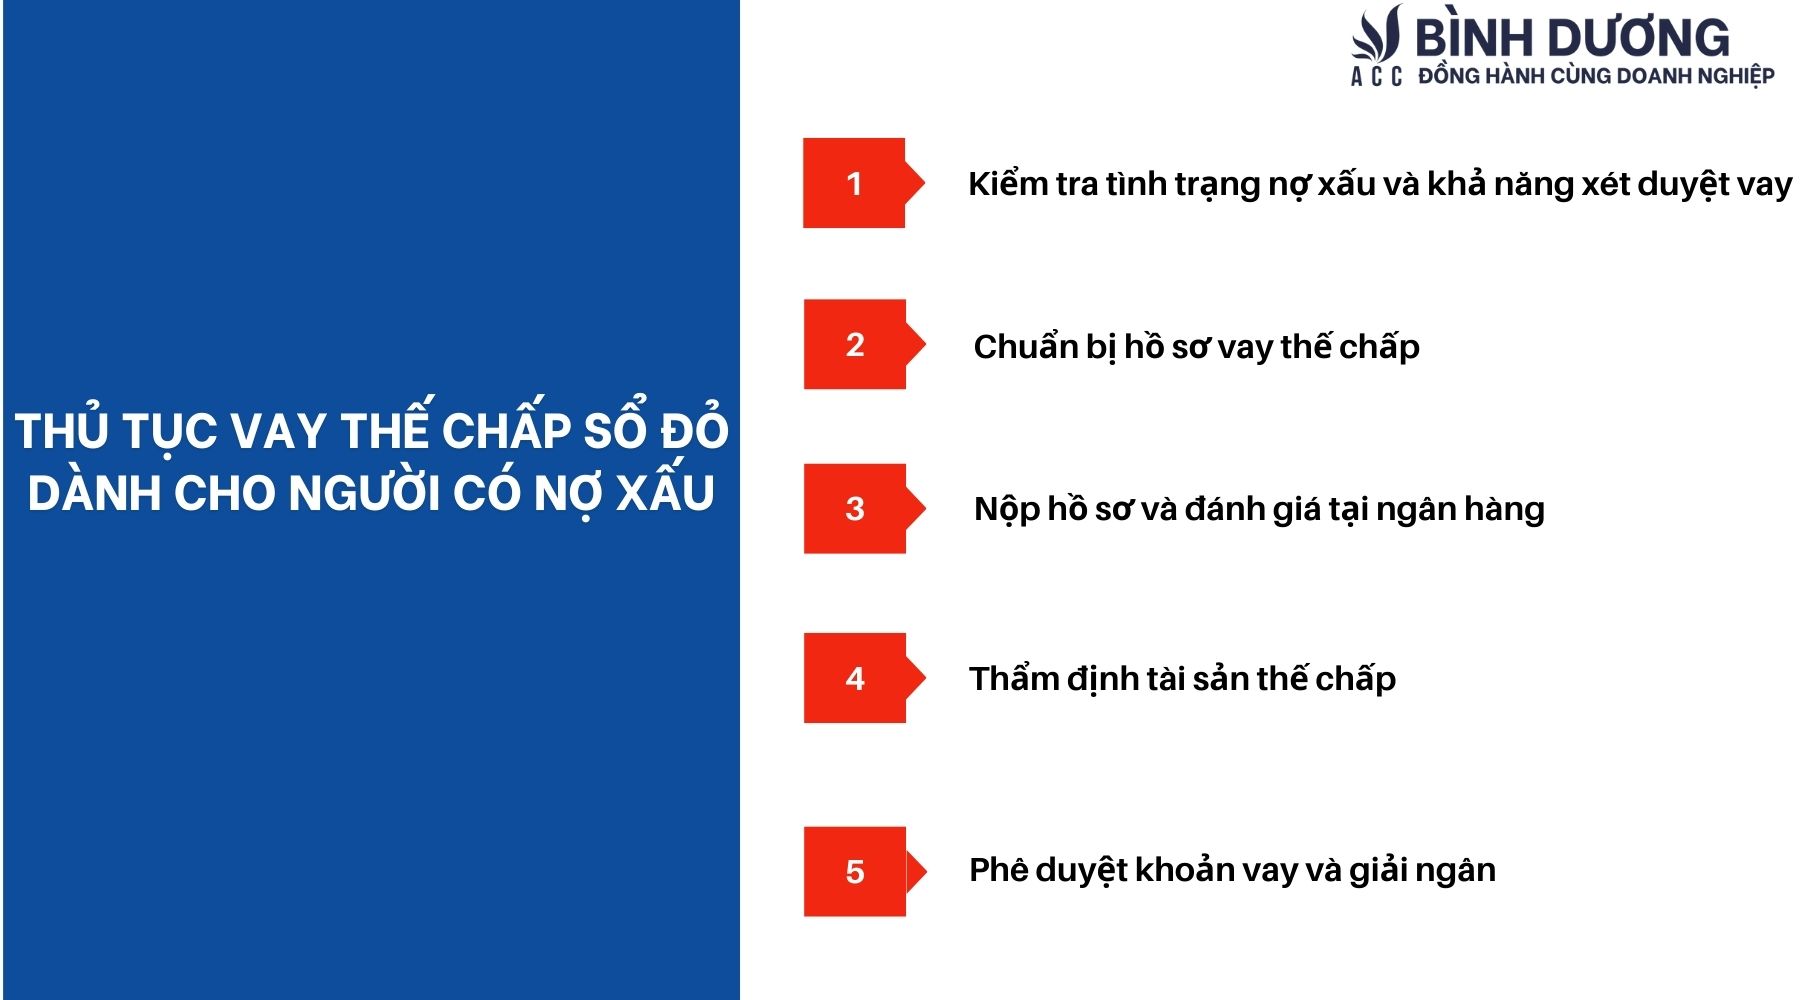
4. Thủ tục vay thế chấp sổ đỏ dành cho người có nợ xấu
Nợ xấu có vay thế chấp sổ đỏ được không?

Bước 1: Kiểm tra tình trạng nợ xấu và khả năng xét duyệt vay

Trước tiên, người vay nên kiểm tra tình trạng nợ xấu của mình qua CIC (Trung tâm Thông tin tín dụng Quốc gia Việt Nam) hoặc các ngân hàng để biết nhóm nợ hiện tại và xác định khả năng vay.

Xem xét chính sách của từng ngân hàng, vì một số ngân hàng có thể linh động với khách hàng có nợ xấu nhẹ hoặc đã thanh toán nợ.

Bước 2: Chuẩn bị hồ sơ vay thế chấp

Người vay cần chuẩn bị đầy đủ các giấy tờ sau:

Giấy tờ tùy thân: Chứng minh nhân dân (CMND), căn cước công dân (CCCD), hoặc hộ chiếu (Passport) của người vay.

Giấy tờ cư trú: Sổ hộ khẩu hoặc KT3 (sổ tạm trú dài hạn) hoặc giấy xác nhận tạm trú của người vay và người bảo lãnh (nếu có).

Chứng minh thu nhập: Các tài liệu chứng minh thu nhập hợp lệ như:

  • Sao kê lương hoặc bảng lương và hợp đồng lao động nếu là nhân viên.
  • Hợp đồng cho thuê bất động sản, nhà ở, kho xưởng… nếu có thu nhập từ nguồn cho thuê.

Giấy tờ tài sản thế chấp: Tài liệu về tài sản dùng để thế chấp, bao gồm:

  • Sổ đỏ hoặc sổ hồng.
  • Hợp đồng mua bán nhà đất hoặc các giấy tờ liên quan chứng minh quyền sở hữu hợp pháp.

Bước 3: Nộp hồ sơ và đánh giá tại ngân hàng

Sau khi chuẩn bị đầy đủ hồ sơ, người vay nộp hồ sơ tại ngân hàng thương mại.

Ngân hàng sẽ tiến hành xem xét và đánh giá các tài liệu, đặc biệt tập trung vào các yếu tố như giá trị tài sản thế chấp, lịch sử tín dụng và khả năng tài chính hiện tại.

Bước 4: Thẩm định tài sản thế chấp

Ngân hàng sẽ cử nhân viên thẩm định để định giá tài sản thế chấp, đảm bảo rằng tài sản đủ giá trị để đảm bảo khoản vay.

Trong một số trường hợp, người vay có thể phải chịu phí thẩm định tùy vào ngân hàng.

Bước 5: Phê duyệt khoản vay và giải ngân

Dựa trên đánh giá từ hồ sơ và tài sản thế chấp, ngân hàng sẽ đưa ra quyết định phê duyệt hoặc từ chối khoản vay.

Nếu được phê duyệt, người vay và ngân hàng sẽ ký hợp đồng vay thế chấp. Khoản vay sẽ được giải ngân theo các điều kiện đã cam kết trong hợp đồng.

Lưu ý: Việc vay thế chấp khi có nợ xấu có thể gặp nhiều khó khăn, nên người vay cần đảm bảo tính trung thực trong hồ sơ và sẵn sàng chứng minh khả năng tài chính hiện tại để tăng cơ hội vay thành công.

>> Tham khảo Chi phí công chứng sang tên sổ đỏ là bao nhiêu?

5. Lưu ý khi vay thế chấp ngân hàng có nợ xấu

Khi vay thế chấp sổ đỏ tại ngân hàng trong tình trạng có lịch sử nợ xấu, người vay cần lưu ý nhiều yếu tố quan trọng để tăng khả năng được chấp thuận khoản vay. Dưới đây là các lưu ý chi tiết:

5.1 Xác định mức độ nợ xấu và ảnh hưởng đến khả năng vay

  • Phân loại nhóm nợ xấu: CIC (Trung tâm Thông tin tín dụng Quốc gia Việt Nam) phân chia nợ xấu thành 5 nhóm, từ Nhóm 1 (nợ đủ tiêu chuẩn) đến Nhóm 5 (nợ có khả năng mất vốn). Người vay thuộc nhóm nợ càng cao (nhóm 3, 4, 5) sẽ càng gặp khó khăn trong việc vay vốn.
  • Thời gian bị ghi nhận nợ xấu: Thời gian lưu trữ thông tin nợ xấu tại CIC là tối đa 5 năm. Nếu đã vượt qua khoảng thời gian này và nợ đã được thanh toán, hồ sơ tín dụng sẽ được làm mới, giúp cải thiện cơ hội vay vốn.

5.2 Tìm hiểu chính sách và điều kiện của từng ngân hàng

  • Chính sách khác nhau giữa các ngân hàng: Mỗi ngân hàng có khẩu vị rủi ro khác nhau, nên một số ngân hàng sẽ linh hoạt hơn trong việc xem xét hồ sơ của khách hàng có nợ xấu nhóm 1 hoặc nhóm 2.
  • Lãi suất và phí phát sinh: Đối với khách hàng có lịch sử nợ xấu, một số ngân hàng có thể yêu cầu lãi suất cao hơn hoặc áp dụng các khoản phí phát sinh, như phí thẩm định tài sản hoặc phí quản lý khoản vay, để bù đắp rủi ro.

5.3 Chuẩn bị hồ sơ tài chính minh bạch và đầy đủ

  • Chứng minh khả năng trả nợ: Khách hàng cần chuẩn bị đầy đủ giấy tờ chứng minh nguồn thu nhập ổn định và hợp lệ, như sao kê lương, hợp đồng lao động, hoặc hợp đồng cho thuê bất động sản.
  • Tài sản thế chấp có giá trị cao: Việc cung cấp tài sản thế chấp có giá trị và pháp lý rõ ràng, như sổ đỏ hoặc sổ hồng, sẽ giúp ngân hàng yên tâm hơn và giảm thiểu rủi ro khi phê duyệt khoản vay.

5.4 Kiểm tra và thanh toán các khoản nợ còn lại

  • Thanh toán các khoản nợ quá hạn: Trước khi nộp hồ sơ vay mới, người vay nên thanh toán dứt điểm các khoản nợ xấu còn tồn đọng để tăng độ tin cậy với ngân hàng.
  • Thời gian ổn định tài chính: Để cải thiện hồ sơ tín dụng, người vay nên có một khoảng thời gian ổn định về tài chính và không phát sinh các khoản nợ mới trước khi nộp hồ sơ vay.

5.5 Tìm hiểu và yêu cầu hỗ trợ từ CIC

  • Cập nhật hồ sơ tín dụng: Người vay có thể yêu cầu CIC cập nhật hồ sơ tín dụng để đảm bảo dữ liệu về nợ xấu đã thanh toán được cập nhật kịp thời và chính xác.
  • Dịch vụ tư vấn CIC: CIC cung cấp các dịch vụ tư vấn giúp khách hàng vay nắm rõ tình trạng tín dụng của mình, từ đó chuẩn bị hồ sơ phù hợp và cải thiện điểm tín dụng nếu cần.

5.6 Lựa chọn khoản vay và ngân hàng phù hợp

  • So sánh các gói vay: Người vay nên tìm hiểu và so sánh các gói vay thế chấp của nhiều ngân hàng để lựa chọn điều kiện phù hợp nhất.
  • Ngân hàng hỗ trợ khách hàng có nợ xấu: Một số ngân hàng có chính sách hỗ trợ đặc biệt dành cho khách hàng có lịch sử nợ xấu nhẹ hoặc đã hoàn tất thanh toán nợ. Việc lựa chọn đúng ngân hàng có thể giúp quy trình vay diễn ra thuận lợi hơn.

5.7 Chuẩn bị kế hoạch tài chính để duy trì khả năng thanh toán

  • Lập kế hoạch tài chính rõ ràng: Người vay cần lên kế hoạch chi tiết cho việc sử dụng và trả nợ khoản vay, bao gồm nguồn thu nhập, chi phí hàng tháng và quỹ dự phòng để đảm bảo không rơi vào tình trạng nợ xấu lần nữa.
  • Duy trì tín dụng tốt sau khi vay: Thanh toán đúng hạn không chỉ giúp duy trì điểm tín dụng tốt mà còn giúp dễ dàng tiếp cận tín dụng trong tương lai nếu có nhu cầu.

Việc vay thế chấp sổ đỏ khi có nợ xấu đòi hỏi người vay phải có sự chuẩn bị kỹ lưỡng và cân nhắc. Đảm bảo tuân thủ các lưu ý trên sẽ giúp người vay tăng khả năng được chấp thuận và giữ được sự ổn định tài chính sau khi vay.

6. Câu hỏi thường gặp

Chồng nợ xấu, vợ có vay thế chấp được không?

Theo đúng quy định của ngân hàng, nếu vợ có lịch sử tín dụng tốt, nhưng chồng có nợ xấu thì vợ sẽ không được hỗ trợ vay thế chấp nếu hai vợ chồng đứng tên tài sản

Vợ nợ xấu, chồng có vay thế chấp được không?

Tương tự trường hợp trên, nếu vợ nợ xấu thì cho dù chồng có lịch sử tín dụng tốt thì cũng sẽ không được hỗ trợ vay thế chấp.

Người trong hộ khẩu nợ xấu thì có vay thế chấp được không?

Trường hợp người thân như anh, chị, bố, mẹ cùng chung hộ khẩu bị nợ xấu thì hầu hết các ngân hàng chỉ xem đây là yếu tố tham khảo chứ không làm căn cứ xét duyệt. Do đó, khách hàng có thể đăng ký vay thế chấp bình thường.

Trên đây là các thông tin cần biết về việc vay thế chấp Sổ đỏ khi có nợ xấu. Để được tư vấn kỹ lưỡng và hỗ trợ thủ tục pháp lý chi tiết, hãy liên hệ với ACC Bình Dương – đơn vị pháp lý uy tín, luôn sẵn sàng đồng hành cùng bạn.


    HÃY ĐỂ LẠI THÔNG TIN TƯ VẤN

    Để lại một bình luận

    Email và số điện thoại của bạn sẽ không được hiển thị công khai. Các trường bắt buộc được đánh dấu *