Quyết toán thuế thu nhập cá nhân (TNCN) là nghĩa vụ bắt buộc đối với tất cả cá nhân có thu nhập chịu thuế, bao gồm cả người nước ngoài làm việc tại Việt Nam. Việc thực hiện nghĩa vụ này đúng hạn và đầy đủ sẽ góp phần đảm bảo công bằng và minh bạch trong hệ thống thuế, đồng thời tạo điều kiện thuận lợi cho người nước ngoài sinh sống và làm việc tại Việt Nam. Tại Bình Dương, tỉnh có nền kinh tế phát triển năng động thu hút nhiều lao động nước ngoài, việc quyết toán thuế TNCN cho người nước ngoài đóng vai trò quan trọng trong quản lý thuế hiệu quả. Bài viết này sẽ cung cấp cho bạn những thông tin chi tiết về quy trình, thủ tục quyết toán thuế TNCN cho người nước ngoài tại Bình Dương, giúp bạn thực hiện tốt nghĩa vụ thuế của mình.
I. Thuế thu nhập cá nhân là gì?
Thuế thu nhập cá nhân (TNCN) là sắc thuế trực thu đánh trên thu nhập do cá nhân có được từ các nguồn sau:
- Lương, tiền công: Doanh nghiệp, tổ chức trả cho cán bộ, công nhân viên, người lao động làm việc theo hợp đồng lao động.
- Thu nhập từ hoạt động kinh doanh: Doanh nghiệp cá nhân, hộ gia đình, cá nhân kinh doanh thu được từ việc bán hàng hóa, dịch vụ.
- Thu nhập từ đầu tư: Lãi tiền gửi tiết kiệm, lãi cho vay, cổ tức, lợi tức…
- Thu nhập từ chuyển nhượng vốn: Chuyển nhượng bất động sản, xe cộ, quyền sở hữu trí tuệ…
- Thu nhập từ hoạt động khác: Thu nhập từ cá cược, trúng thưởng, quà tặng…
>> Đọc thêm Thủ tục công bố hợp quy tại Bình Dương để biết thêm thông tin về thủ tục công bố
II. Quyết toán thuế thu nhập cá nhân là gì?
Quyết toán thuế thu nhập cá nhân (TNCN) là việc tổng hợp thu nhập, tính thuế và nộp thuế TNCN của cá nhân trong một năm (từ ngày 1 tháng 1 đến ngày 31 tháng 12) nhằm xác định số thuế TNCN thực tế phải nộp của cá nhân đó.
III. Hồ sơ quyết toán thuế thu nhập cá nhân cho người nước ngoài.
Hồ sơ quyết toán thuế TNCN cho người nước ngoài bao gồm các loại giấy tờ sau:
1. Giấy tờ chung:
- Giấy đề nghị hoàn trả Khoản thu ngân sách nhà nước: Theo mẫu số 01/HT ban hành kèm theo phụ lục I Thông tư 49/2022/BTC-TCT về hướng dẫn quyết toán thuế thu nhập cá nhân.
- Bản sao Giấy phép lao động: Còn thời hạn sử dụng hoặc Giấy phép làm việc (visa) còn thời hạn sử dụng (đối với người nước ngoài làm việc tại Việt Nam).
- Bản sao Hợp đồng lao động: (đối với người nước ngoài làm việc theo hợp đồng lao động).
- Bản sao Giấy chứng nhận đầu tư: Do cơ quan quản lý nhà nước có thẩm quyền cấp (đối với người nước ngoài có thu nhập từ hoạt động đầu tư).
- Bản sao Giấy phép kinh doanh: Do cơ quan quản lý nhà nước có thẩm quyền cấp (đối với người nước ngoài có thu nhập từ hoạt động kinh doanh).
- Bản sao Báo cáo tài chính: Của doanh nghiệp được phê duyệt trong năm tài chính có phát sinh doanh thu từ hoạt động đầu tư (đối với người nước ngoài có thu nhập từ hoạt động kinh doanh).
- Bản sao Báo cáo thuế thu nhập doanh nghiệp: Của doanh nghiệp được phê duyệt trong năm tài chính có phát sinh doanh thu từ hoạt động đầu tư (đối với người nước ngoài có thu nhập từ hoạt động kinh doanh).
2. Giấy tờ liên quan đến thu nhập:
- Hóa đơn, chứng từ thanh toán: Chứng minh thu nhập của người nước ngoài (tiền lương, tiền công, thu nhập từ hoạt động kinh doanh, đầu tư,…).
- Bảng kê hóa đơn, chứng từ hàng hóa dịch vụ mua vào: Theo mẫu số 01-1/HT ban hành kèm theo phụ lục I Thông tư 49/2022/BTC-TCT về hướng dẫn quyết toán thuế thu nhập cá nhân.
- Giấy tờ chứng minh nguồn gốc, xuất xứ hàng hóa: Trường hợp có sử dụng hàng hóa nhập khẩu để thực hiện dự án đầu tư.
- Giấy tờ chứng minh việc thanh toán các khoản chi phí: Như hợp đồng mua bán, biên lai thanh toán, hóa đơn điện nước,…
3. Giấy tờ khác:
- Bản dịch tiếng Việt các giấy tờ bằng tiếng nước ngoài: (nếu có).
- Giấy ủy quyền thực hiện thủ tục: Trường hợp người nộp thuế ủy quyền cho người khác thực hiện công việc.
>> Đọc thêm Thủ tục công bố mỹ phẩm tại Bình Dương để biết thêm thông tin về thủ tục công bố mỹ phẩm
III. Thủ tục quyết toán thuế TNCN cho người nước ngoài
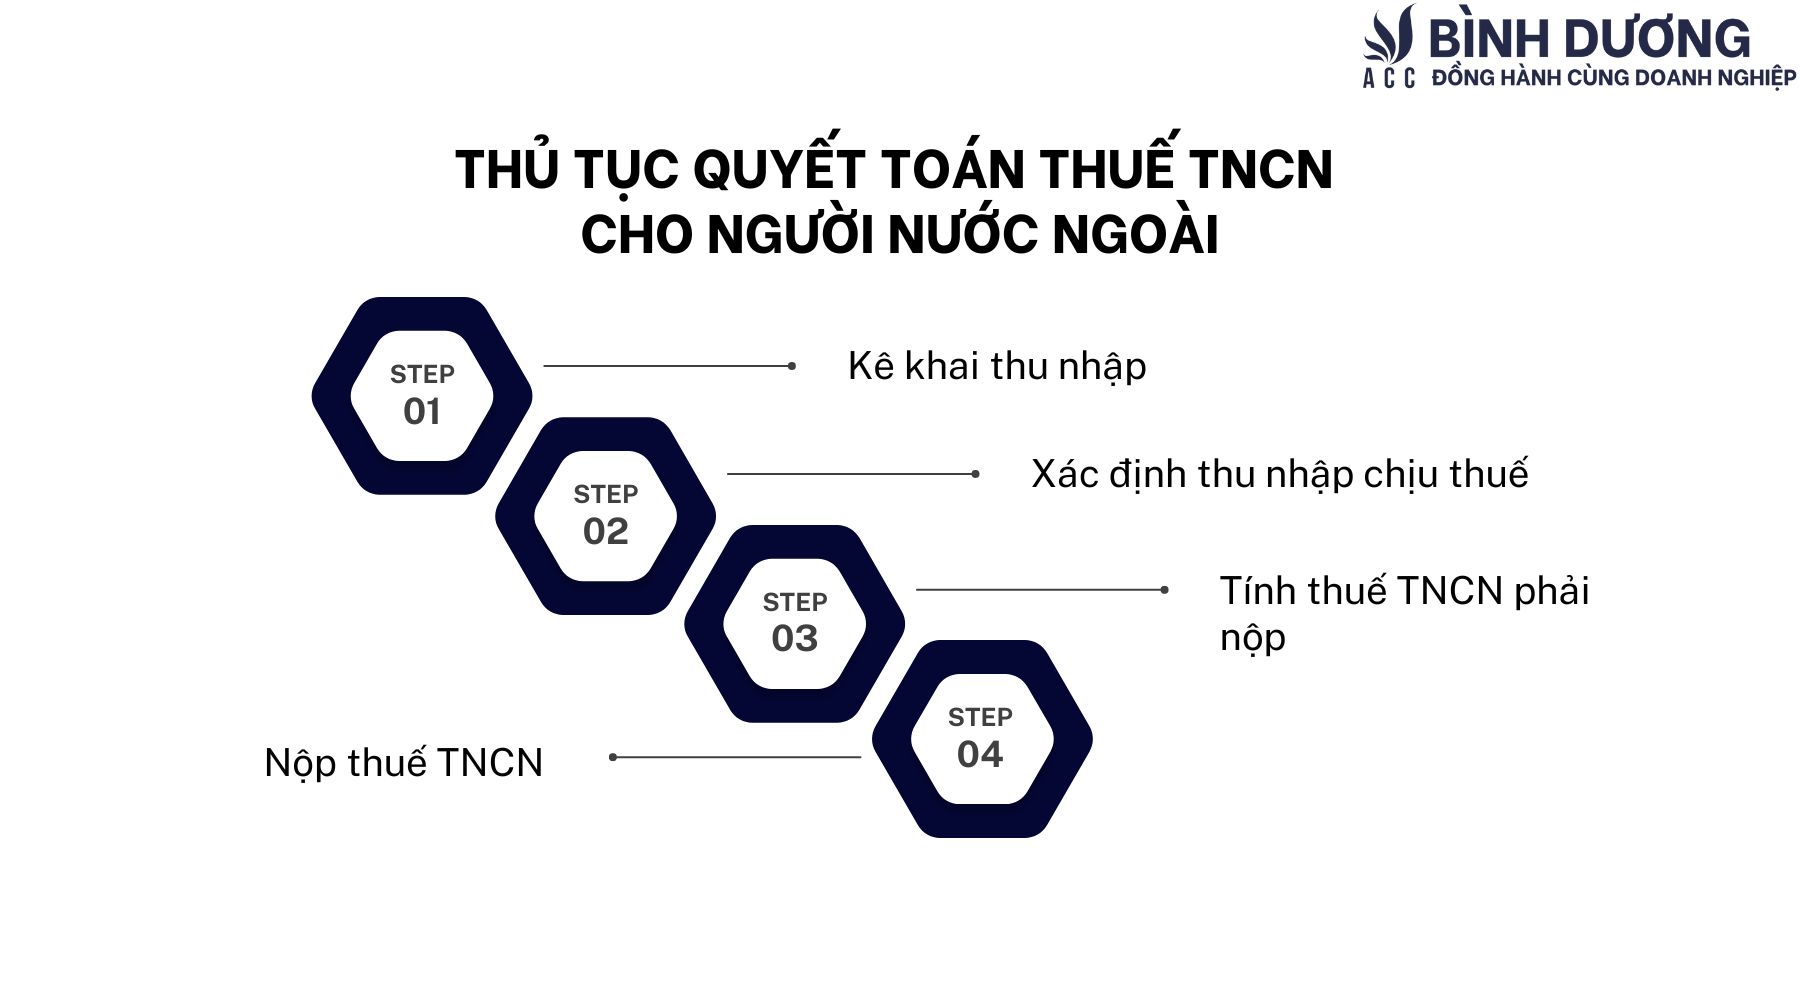
Thủ tục quyết toán thuế TNCN cho người nước ngoài bao gồm các bước sau:
Bước 1: Kê khai thu nhập
- Người nước ngoài phải kê khai thu nhập của mình theo mẫu số 01-TN/HĐKTNN ban hành kèm theo Thông tư 49/2022/BTC-TCT về hướng dẫn quyết toán thuế thu nhập cá nhân.
Bước 2: Xác định thu nhập chịu thuế
- Thu nhập chịu thuế của người nước ngoài được xác định bằng cách trừ thu nhập tính thuế của người nước ngoài đi các khoản chi trừ theo quy định.
- Các khoản chi trừ theo quy định bao gồm:
- Chi phí thiết yếu cho bản thân người nước ngoài, bao gồm:
- Chi phí ăn uống, sinh hoạt.
- Chi phí nhà ở.
- Chi phí đi lại.
- Chi phí học tập, khám chữa bệnh.
- Chi phí bảo hiểm.
- Chi phí thiết yếu cho vợ, chồng, con chưa thành niên của người nước ngoài đang sinh sống cùng người nước ngoài tại Việt Nam.
- Thuế đã nộp.
- Các khoản chi khác theo quy định.
- Chi phí thiết yếu cho bản thân người nước ngoài, bao gồm:
Bước 3: Tính thuế TNCN phải nộp
- Thuế TNCN phải nộp của người nước ngoài được tính theo công thức sau:
- Thuế TNCN phải nộp = Thu nhập chịu thuế x Mức thuế TNCN.
- Mức thuế TNCN áp dụng đối với người nước ngoài được áp dụng theo thang lũy tiến, từ 5% đến 35%.
Bước 4: Nộp thuế TNCN
- Người nước ngoài có thể nộp thuế TNCN trực tiếp tại cơ quan thuế hoặc qua ngân hàng.
- Thời hạn nộp thuế TNCN đối với người nước ngoài:
- Đối với thu nhập từ tiền lương, tiền công: Nộp chậm nhất là ngày 31 tháng 3 năm sau.
- Đối với thu nhập từ hoạt động kinh doanh, đầu tư, chuyển nhượng vốn, hoạt động khác: Nộp chậm nhất là ngày 31 tháng 5 năm sau.
IV. Tại sao phải quyết toán thuế tncn cho người nước ngoài?
Việc quyết toán thuế TNCN cho người nước ngoài là cần thiết bởi những lý do sau:
Thực hiện nghĩa vụ thuế:
- Cũng như người Việt Nam, người nước ngoài làm việc và sinh sống tại Việt Nam có nghĩa vụ nộp thuế TNCN đối với thu nhập phát sinh trên lãnh thổ Việt Nam.
- Việc quyết toán thuế TNCN là thể hiện sự tuân thủ pháp luật thuế của Việt Nam, góp phần đảm bảo công bằng trong hệ thống thuế.
Đảm bảo nguồn thu cho ngân sách nhà nước:
- Thuế thu nhập cá nhân là một nguồn thu quan trọng của ngân sách nhà nước, góp phần đảm bảo nguồn lực cho các hoạt động chi tiêu công cộng như giáo dục, y tế, an ninh quốc phòng,…
- Việc quyết toán thuế TNCN cho người nước ngoài giúp tăng cường nguồn thu cho ngân sách nhà nước, phục vụ cho công tác phát triển kinh tế – xã hội của đất nước.
Bảo vệ quyền lợi của người nước ngoài:
- Khi thực hiện nghĩa vụ thuế TNCN đầy đủ và đúng hạn, người nước ngoài sẽ được hưởng các quyền lợi như:
- Được bảo vệ quyền lợi hợp pháp của mình theo quy định của pháp luật về thuế.
- Được hưởng các chính sách ưu đãi về thuế theo quy định.
- Được tạo điều kiện thuận lợi để làm việc và sinh sống tại Việt Nam.
Góp phần thúc đẩy quan hệ hợp tác quốc tế:
- Việc thực hiện nghĩa vụ thuế TNCN của người nước ngoài thể hiện sự tôn trọng pháp luật và văn hóa của Việt Nam, góp phần thúc đẩy quan hệ hợp tác quốc tế.
- Khi người nước ngoài tuân thủ pháp luật thuế, Việt Nam sẽ tạo được hình ảnh là một quốc gia có môi trường đầu tư, kinh doanh minh bạch, an toàn, thu hút nguồn vốn đầu tư nước ngoài.
Tránh các vi phạm và xử phạt:
- Nếu người nước ngoài không thực hiện nghĩa vụ quyết toán thuế TNCN, họ sẽ có thể bị xử phạt theo quy định của pháp luật về thuế.
- Các hình thức xử phạt có thể bao gồm: phạt tiền, truy thu thuế, truy thu lãi phát sinh, thậm chí có thể bị truy cứu trách nhiệm hình sự.
>> Đọc thêm Thủ tục công bố hợp quy tại Bình Dương để biết thêm thông tin về thủ tục công bố
V. Những câu hỏi thường gặp
1. Mức xử phạt khi chậm quyết toán thu nhập?
Căn cứ Điều 13 Nghị định 125/2020/NĐ-CP, tùy theo thời gian chậm quyết toán mà có thể bị phạt cảnh cáo hoặc phạt tiền (mức thấp nhất là 02 triệu đồng và mức cao nhất là 25 triệu đồng).
2. Nộp hồ sơ quyết toán thu nhập cá nhân ở đâu?
Đối với cá nhân cư trú tại Việt Nam:
- Nộp trực tiếp tại cơ quan thuế:.
- Nộp qua bưu điện
- Nộp qua mạng
Đối với cá nhân không cư trú tại Việt Nam:
- Nộp trực tiếp tại cơ quan thuế
- Nộp qua bưu điện
- Nộp qua mạng
Quyết toán thuế TNCN cho người nước ngoài tại Bình Dương là nghĩa vụ bắt buộc của tất cả cá nhân là người nước ngoài có thu nhập chịu thuế phát sinh trên địa bàn tỉnh Bình Dương. Việc thực hiện đúng nghĩa vụ thuế TNCN góp phần đảm bảo công bằng trong hoạt động kinh tế, tạo môi trường đầu tư, kinh doanh an toàn, lành mạnh và thu hút nguồn vốn đầu tư nước ngoài vào tỉnh Bình Dương. Hy vọng bài viết này của ACC đã cung cấp cho bạn nhiều thông tin hữu ích liên quan đến Quyết toán thuế TNCN cho người nước ngoài tại Bình Dương.
Để lại một bình luận