Khi có nhu cầu vay vốn ngân hàng, nhiều người thắc mắc liệu sổ xanh có vay được ngân hàng không? Vậy sổ xanh có thể dùng để vay ngân hàng không? Hãy cùng tìm hiểu câu trả lời trong bài viết dưới đây từ công ty ACC Bình Dương.
1. Sổ xanh là gì?
2. Ngân hàng chấp nhận sổ xanh không?
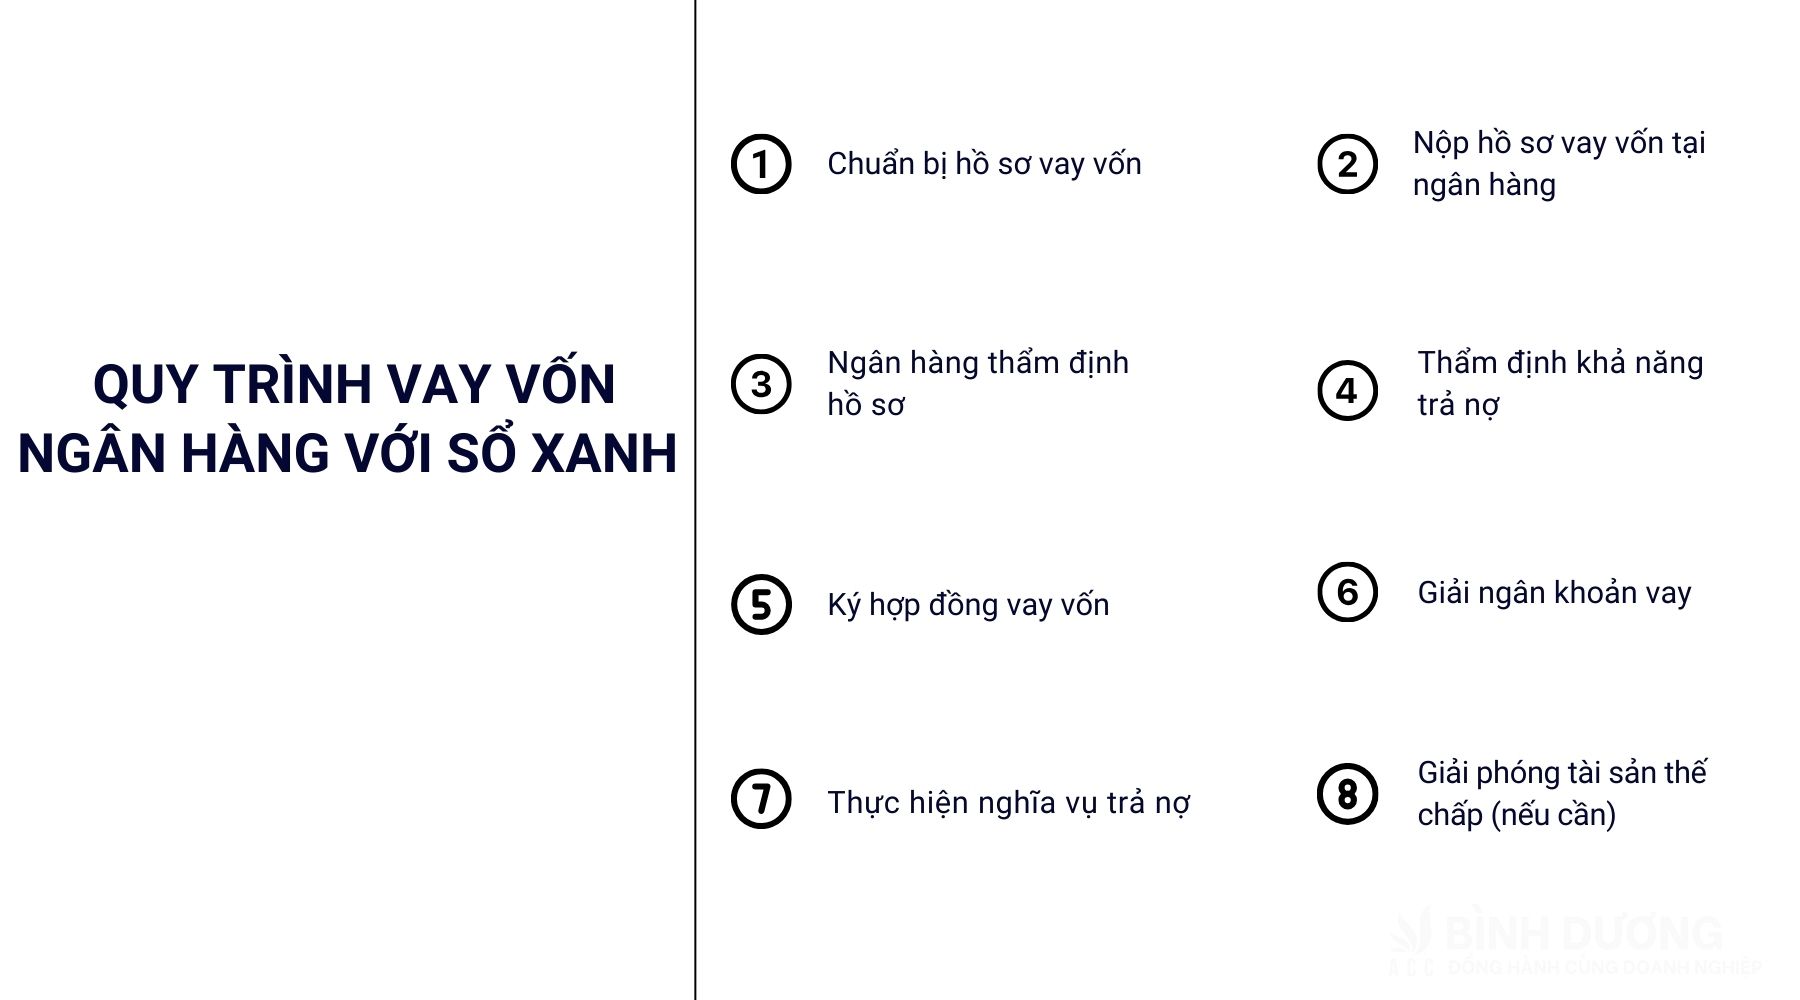
3. Quy trình vay vốn ngân hàng với sổ xanh
Bước 1: Chuẩn bị hồ sơ vay vốn
- Giấy đề nghị vay vốn: Điền đầy đủ thông tin vào mẫu đơn vay vốn của ngân hàng.
- Giấy tờ chứng minh nhân thân: Bao gồm chứng minh nhân dân hoặc căn cước công dân, hộ khẩu thường trú.
- Sổ xanh (giấy chứng nhận quyền sử dụng đất lâm nghiệp): Bản sao và bản chính để ngân hàng kiểm tra.
- Tài liệu chứng minh khả năng tài chính: Bao gồm hợp đồng lao động, bảng lương, hoặc giấy tờ liên quan đến nguồn thu nhập khác.
- Các giấy tờ khác (nếu có): Như hợp đồng mua bán, biên bản xác nhận từ cơ quan chức năng, hoặc tài liệu liên quan đến tài sản khác.
Bước 2: Nộp hồ sơ vay vốn tại ngân hàng
- Đến chi nhánh ngân hàng bạn chọn và nộp hồ sơ đã chuẩn bị.
- Ngân hàng sẽ tiếp nhận hồ sơ và cung cấp thông tin về quy trình xét duyệt.
Bước 3: Ngân hàng thẩm định hồ sơ
- Xác minh thông tin: Ngân hàng sẽ kiểm tra tính hợp pháp của giấy tờ và xác minh thông tin cá nhân của bạn.
- Định giá tài sản: Ngân hàng sẽ cử chuyên viên đến kiểm tra thực tế diện tích đất ghi trong sổ xanh, đánh giá giá trị tài sản.
Bước 4: Thẩm định khả năng trả nợ
- Ngân hàng sẽ xem xét khả năng trả nợ của bạn dựa trên nguồn thu nhập, lịch sử tín dụng, và các khoản nợ hiện tại.
- Nếu bạn đáp ứng đủ điều kiện, ngân hàng sẽ tiến hành xét duyệt cho vay.
Bước 5: Ký hợp đồng vay vốn
- Sau khi hồ sơ được phê duyệt, bạn sẽ được mời đến ngân hàng để ký hợp đồng vay vốn.
- Đọc kỹ các điều khoản trong hợp đồng, bao gồm lãi suất, thời gian vay, và điều kiện trả nợ.
Bước 6: Giải ngân khoản vay
- Sau khi ký hợp đồng, ngân hàng sẽ tiến hành giải ngân khoản vay theo hình thức đã thỏa thuận (chuyển khoản hoặc tiền mặt).
- Lưu ý kiểm tra lại số tiền và đảm bảo đúng theo hợp đồng.
Bước 7: Thực hiện nghĩa vụ trả nợ
- Đảm bảo thanh toán các khoản lãi và gốc đúng hạn theo quy định trong hợp đồng.
- Theo dõi thông tin và thông báo từ ngân hàng về tình hình trả nợ.
Bước 8: Giải phóng tài sản thế chấp (nếu cần)
- Sau khi hoàn thành nghĩa vụ trả nợ, bạn có thể yêu cầu ngân hàng giải phóng tài sản thế chấp.
- Ngân hàng sẽ tiến hành các thủ tục cần thiết để trả lại sổ xanh cho bạn.
4. Những lưu ý khi vay vốn bằng sổ xanh
4.1. Hiểu rõ về loại hình tài sản thế chấp
Trước khi quyết định sử dụng sổ xanh làm tài sản thế chấp, bạn cần nắm rõ các thông tin liên quan đến giá trị pháp lý của sổ. Điều này không chỉ giúp bạn tự tin khi giao dịch với ngân hàng mà còn tránh được những rắc rối không đáng có trong quá trình vay vốn.
4.2. Đảm bảo diện tích và loại đất phù hợp
Khi thế chấp sổ xanh, bạn phải chú ý đến diện tích rừng sản xuất được ghi trong sổ, vì diện tích này không được vượt quá 300 ha. Hơn nữa, đất trong sổ không được là rừng phòng hộ hay rừng đặc dụng, vì điều này sẽ ảnh hưởng đến khả năng được ngân hàng chấp nhận thế chấp.
4.3. Chuẩn bị hồ sơ đầy đủ và chính xác
Việc chuẩn bị hồ sơ vay vốn một cách kỹ lưỡng sẽ giúp bạn tiết kiệm thời gian và tăng khả năng được phê duyệt. Bạn nên đảm bảo rằng tất cả các giấy tờ như giấy chứng nhận quyền sử dụng đất, giấy tờ nhân thân, và các tài liệu chứng minh thu nhập đều đầy đủ và chính xác.
4.4. Tìm hiểu kỹ lãi suất và các điều khoản vay
Trước khi ký hợp đồng vay, bạn nên đọc kỹ các điều khoản về lãi suất, thời gian vay và phương thức thanh toán. Điều này giúp bạn có cái nhìn tổng quan về nghĩa vụ tài chính mà mình sẽ phải thực hiện, từ đó đưa ra quyết định đúng đắn.
4.5. Lập kế hoạch tài chính rõ ràng
Khi vay vốn, bạn nên lập kế hoạch tài chính rõ ràng để đảm bảo khả năng trả nợ đúng hạn. Việc này không chỉ giúp bạn tránh được áp lực tài chính mà còn tạo điều kiện cho việc vay vốn trong tương lai, vì ngân hàng sẽ xem xét lịch sử trả nợ của bạn.
4.6. Tìm hiểu các ngân hàng khác nhau
Trên thị trường hiện nay, có nhiều ngân hàng cung cấp dịch vụ vay vốn bằng sổ xanh. Bạn nên tìm hiểu và so sánh các điều kiện vay, lãi suất, cũng như chất lượng dịch vụ của từng ngân hàng để chọn ra phương án phù hợp nhất với nhu cầu của mình.
4.7. Chú ý đến thời hạn hợp đồng vay
Thời hạn hợp đồng vay có thể ảnh hưởng đến số tiền lãi mà bạn phải trả. Nếu bạn chọn thời hạn vay dài, lãi suất có thể thấp hơn, nhưng tổng số tiền bạn phải trả có thể cao hơn. Ngược lại, vay ngắn hạn sẽ giúp bạn tiết kiệm chi phí lãi suất, nhưng số tiền trả hàng tháng sẽ cao hơn.
4.8. Liên hệ với ngân hàng thường xuyên
Sau khi vay vốn, bạn nên duy trì liên lạc với ngân hàng để cập nhật thông tin về khoản vay và các chính sách mới. Nếu có bất kỳ vấn đề gì phát sinh trong quá trình trả nợ, việc thông báo kịp thời sẽ giúp bạn tìm ra giải pháp hợp lý.
5. Một số câu hỏi thường gặp
Tôi có thể vay bao nhiêu tiền với sổ xanh?
Số tiền vay phụ thuộc vào giá trị tài sản, thường dao động từ 50% đến 70% giá trị đất.
Ngân hàng nào chấp nhận sổ xanh để vay?
Nhiều ngân hàng thương mại hiện nay chấp nhận sổ xanh; bạn nên tìm hiểu và so sánh.
Nếu không trả được nợ, tôi sẽ gặp rủi ro gì?
Ngân hàng có quyền thu hồi tài sản thế chấp, ảnh hưởng đến lịch sử tín dụng của bạn.
Như vậy, việc vay vốn ngân hàng bằng sổ xanh còn phụ thuộc vào từng ngân hàng và điều kiện cụ thể. Để được tư vấn chi tiết và chính xác hơn, hãy liên hệ với công ty ACC Bình Dương. Chúng tôi luôn sẵn sàng hỗ trợ bạn!
Để lại một bình luận