
Hạng đất tính thuế sử dụng đất nông nghiệp là vấn đề pháp lý quan trọng ảnh hưởng trực tiếp đến nghĩa vụ tài chính của người sử dụng đất. Việc xác định hạng đất tính thuế sử dụng đất nông nghiệp dựa trên tiêu chí như vị trí, điều kiện tự nhiên và năng suất sử dụng đất để áp dụng mức thuế phù hợp. Nếu bạn gặp khó khăn trong việc xác định hạng đất hoặc tính thuế, ACC Bình Dương sẵn sàng hỗ trợ bạn với dịch vụ pháp lý chuyên nghiệp.
1. Hạng đất tính thuế sử dụng đất nông nghiệp là gì?
Phân hạng đất đai là quá trình đánh giá, phân loại và xếp hạng đất đai dựa trên các tiêu chí cụ thể như chất lượng đất, khả năng sử dụng, tiềm năng sản xuất, điều kiện tự nhiên và mục đích sử dụng đất. Việc phân hạng đất đai thường được thực hiện để phục vụ công tác quản lý nhà nước, quy hoạch sử dụng đất, định giá đất, và phát triển kinh tế – xã hội một cách bền vững.
Ngày 18/12/2020, Chính phủ đã ban hành Nghị định số 146/2020/NĐ-CP nhằm sửa đổi, bổ sung Điều 5 Nghị định số 20/2011/NĐ-CP ngày 23/3/2011, quy định chi tiết và hướng dẫn thi hành Nghị quyết số 55/2010/QH12 ngày 24/11/2010 của Quốc hội liên quan đến việc miễn, giảm thuế sử dụng đất nông nghiệp.
Theo đó, Điều 5 về hạng đất tính thuế sử dụng đất nông nghiệp được sửa đổi, bổ sung với nội dung sau:
- Thời hạn áp dụng hạng đất tính thuế sử dụng đất nông nghiệp được gia hạn đến hết ngày 31/12/2025, dựa trên các hạng đất đã được quy định và thực hiện trong giai đoạn từ năm 2011 đến hết năm 2020.
- Trong trường hợp địa phương được Thủ tướng Chính phủ phê duyệt điều chỉnh hạng đất tính thuế sử dụng đất nông nghiệp, việc thực hiện sẽ tuân theo quy định điều chỉnh đó và kéo dài đến ngày 31/12/2025.
Nghị định số 146/2020/NĐ-CP chính thức có hiệu lực từ ngày 01/01/2021.
>>>>> Xem thêm bài viết: Mẫu biên lai thu thuế sử dụng đất phi nông nghiệp hiện nay
2. Loại đất nào chịu thuế sử dụng đất nông nghiệp
Theo quy định tại Điều 2 Nghị định 74-CP năm 1993 hướng dẫn Luật Thuế sử dụng đất nông nghiệp, các loại đất chịu thuế bao gồm:
- Đất trồng trọt: Bao gồm đất trồng cây hàng năm, cây lâu năm và đất trồng cỏ.
- Đất trồng cây hàng năm: Là đất sử dụng cho các loại cây có thời gian sinh trưởng không quá 365 ngày, chẳng hạn như lúa, ngô, rau, lạc, hoặc các loại cây trồng một lần nhưng cho thu hoạch trong vài năm mà không qua giai đoạn xây dựng cơ bản, ví dụ mía, chuối, cói, gai, sả, dứa.
- Đất trồng cây lâu năm: Là đất dành cho cây trồng có chu kỳ sinh trưởng hơn 365 ngày, trồng một lần nhưng thu hoạch kéo dài nhiều năm và phải trải qua giai đoạn xây dựng cơ bản trước khi thu hoạch, ví dụ cao su, cà phê, chè, nhãn, cam, quýt, dừa, cọ.
- Đất trồng cỏ: Là đất được sử dụng để trồng cỏ nhằm phục vụ chăn nuôi gia súc.
- Đất mặt nước nuôi trồng thủy sản: Là đất được sử dụng chuyên cho mục đích nuôi trồng thủy sản hoặc kết hợp cả nuôi trồng thủy sản và trồng trọt, nhưng không sử dụng vào các mục đích khác.
- Đất trồng rừng: Bao gồm đất đã được trồng rừng và giao cho các tổ chức, cá nhân quản lý, chăm sóc và khai thác. Loại đất này không bao gồm đất đồi núi trọc chưa sử dụng.
Như vậy, tất cả các loại đất nêu trên đều thuộc đối tượng chịu thuế sử dụng đất nông nghiệp. Ngoài ra, ngay cả khi không sử dụng đất vào mục đích được quy định, chủ sử dụng đất vẫn phải thực hiện nghĩa vụ nộp thuế theo đúng quy định của pháp luật.
>>>>> Xem thêm bài viết: Cách hạch toán thuế sử dụng đất phi nông nghiệp hiện nay
3. Tiêu chí phân hạng đất tính thuế sử dụng đất nông nghiệp

Điều 7 Luật thuế sử dụng đất nông nghiệp 1993 có quy định những yếu tố có ảnh hưởng với mức độ khác nhau đến việc phân hạng như:
(a); Chất đất: là độ phì của đất thích hợp với từng loại cây hoặc thủy sản, cụ thể:
- Đối với đất trồng lúa:
- Độ phì cao (10 điểm): Đất phù sa màu mỡ ở các vùng sông Hồng, Cửu Long, Thái Bình.
- Độ phì trung bình (7 điểm): Đất phù sa từ các sông nhỏ, đất phèn nhẹ, mặn nhẹ.
- Độ phì thấp (5 điểm): Đất úng nước, bạc màu, đất xám, đất biến đổi do canh tác.
- Độ phì rất thấp (2 điểm): Đất phèn nặng, đất trũng, đất cát cần cải tạo.
- Đối với đất nuôi trồng thủy sản:
- Độ phì cao (10 điểm): Đất phù sa, đất giàu dinh dưỡng.
- Độ phì trung bình (7 điểm): Đất phèn nhẹ, dinh dưỡng thấp.
- Độ phì thấp (5 điểm): Đất cần cải tạo để sử dụng.
- Độ phì rất thấp (2 điểm): Đất phèn nặng, đất lầy, nghèo dinh dưỡng.
- Đối với đất trồng cây lâu năm:
-
- Độ phì cao (10 điểm): Đất tầng dày >100cm, hàm lượng mùn >2,5%.
- Độ phì trung bình (8 điểm): Đất tầng dày 70–100cm, mùn từ 1–2,5%.
- Độ phì thấp (6 điểm): Đất tầng <70cm, nhiều sỏi đá, mùn <1%.
(b); Vị trí:
- Đất cây hàng năm, đất cỏ, đất rừng trồng: Tính khoảng cách từ nơi sản xuất đến nơi cư trú trên thang điểm: 7, 5, 3, 1.
- Đất cây lâu năm, đất thủy sản: Tính khoảng cách từ trung tâm thôn/xóm hoặc doanh nghiệp đến thị xã/thành phố gần nhất trên thang điểm: 6, 4, 2 cho cây lâu năm; 7, 5, 3, 1 cho thủy sản.
(c); Địa hình:
- Đất cây hàng năm và thủy sản: Thang điểm 8, 6, 4, 2.
- Đất cây lâu năm: Thang điểm 8, 6, 4.
(d); Điều kiện khí hậu, thời tiết: Yếu tố này được đánh giá theo mức độ hạn chế đến quá trình sinh trưởng của sản vật, cụ thể như sau:
- Đất trồng lúa và thủy sản: Điểm tối đa 10 (không có hạn chế), 7 (có 1 điều kiện hạn chế), 5 (có 2 điều kiện hạn chế xấu nhất), 2 (nhiều yếu tố bất lợi như bão, gió Lào, sương muối).
- Đất cây lâu năm, rừng trồng: 3 mức thuận lợi tương ứng 10, 8, 6 điểm.
(e); Điều kiện tưới tiêu
- Đất lúa và thủy sản: Phân thành 4 mức theo bảng tiêu chuẩn của từng yếu tố để phân hạng đất tính thuế sử dụng đất nông nghiệp kèm theo Nghị định số 73/CP, điểm tương ứng 10, 7, 5, 2.
- Đất cây lâu năm: Chia 3 mức thuận lợi tương ứng 10, 8, 6 điểm, tùy theo điều kiện tưới tiêu tại địa phương.
4. Cách tính thuế dựa trên hạng đất
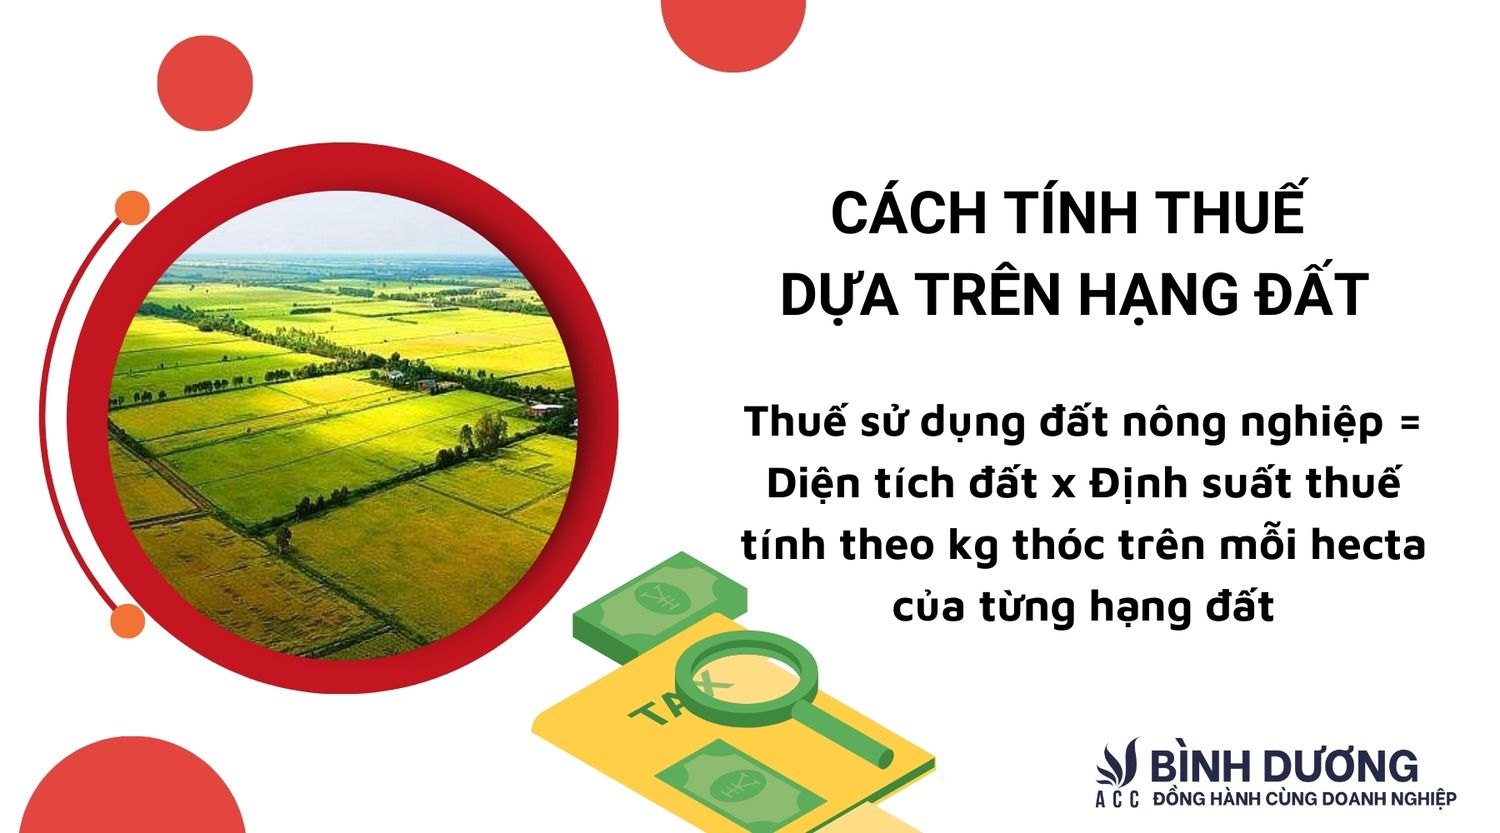
Công thức tính thuế sử dụng đất nông nghiệp như sau:
Thuế sử dụng đất nông nghiệp = Diện tích đất x Định suất thuế tính theo kg thóc trên mỗi hecta của từng hạng đất
Trong đó:
- Diện tích đất để tính thuế của mỗi hộ gia đình là diện tích đất thực tế đang sử dụng, được ghi trong sổ địa chính của Nhà nước hoặc qua kết quả đo đạc.
- Diện tích tính thuế của mỗi thửa đất là diện tích thực tế mà chủ sở hữu đất đang sử dụng, được cấp quyền sử dụng đất và ghi nhận trong sổ địa chính hoặc tờ khai của chủ sở hữu.
- Định suất thuế được tính theo kilôgam thóc trên một đơn vị diện tích của từng loại đất cụ thể.
Ví dụ minh họa:
- Hạng đất 1 (đất tốt nhất): Định suất thuế là 500 kg thóc/ha.
- Diện tích đất: 2 ha.
- Giá thóc quy đổi: 8.000 VNĐ/kg.
- Tính: Thuế phải nộp = 2 ha x 500kg/ha x 8.000 VNĐ/kg = 8.000.000 VNĐ
>>>>> Xem thêm bài viết: Hồ sơ khai thuế sử dụng đất phi nông nghiệp chi tiết mới nhất
5. Các câu hỏi thường gặp
Diện tích đất tính thuế có phải là diện tích thực tế sử dụng không?
Có, diện tích đất tính thuế là diện tích thực tế mà hộ gia đình hoặc tổ chức đang sử dụng. Diện tích này được ghi trong sổ địa chính hoặc kết quả đo đạc chính thức.
Nếu không canh tác trên đất của mình, có phải nộp thuế không?
Có, nếu đất thuộc diện đất nông nghiệp và chưa được miễn thuế thì vẫn phải nộp thuế, dù không sử dụng đất vào mục đích canh tác. Tuy nhiên, nếu đất không được sử dụng đúng mục đích nông nghiệp, có thể phải nộp thuế theo quy định khác.
Làm sao để biết hạng đất của mình khi tính thuế?
Hạng đất của bạn được xác định dựa trên các yếu tố như chất đất, vị trí, địa hình và các điều kiện tự nhiên khác. Bạn có thể tra cứu thông tin này thông qua cơ quan thuế địa phương hoặc sổ địa chính đất đai.
Với câu hỏi hạng đất tính thuế sử dụng đất nông nghiệp theo quy định, việc hiểu rõ các tiêu chí phân loại và mức thuế là cần thiết để đảm bảo thực hiện đúng nghĩa vụ tài chính. Quy trình xác định hạng đất phải tuân thủ pháp luật để tránh tranh chấp và sai sót. Đừng ngần ngại liên hệ ACC Bình Dương để được tư vấn chi tiết và giải quyết mọi vấn đề pháp lý một cách nhanh chóng, hiệu quả.
Để lại một bình luận